|
|
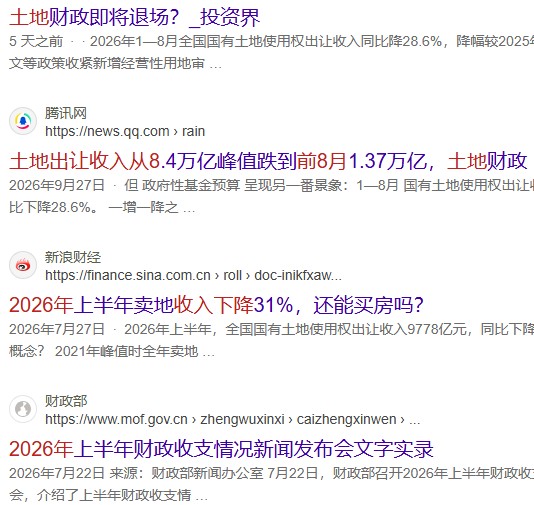
近期,有关“前8月全国国有土地使用权出让收入同比下降28.6%,证券交易印花税大增82%,土地财政即将退场”的消息,持续在网上频传。
笔者综合多家媒体资讯,夹叙夹论于下。
2026年前8个月,国有土地使用权出让收入同比下降28.6%,降幅较去年同期大幅扩大。分析认为,房地产市场持续低迷、房企资金紧张及拿地意愿下降,加上土地供应政策调整、城投和地方国企托底受到限制等因素,传统土地财政模式面临更大压力。
据财政部2026年9月18日公布的《2026年1-8月财政收支情况》公告,今年前八个月国有土地使用权出让收入13,753亿元,同比下降28.6%。
2025年1月至8月,国有土地使用权出让收入的降幅只有4.7%,而今年降幅扩大至28.6%,同比减少约5,510亿元,引发市场关注。
另据国家统计局9月15日公布的2026年1月至8月房地产数据,房地产开发投资下降19.9%,新建商品房销售面积下降12.1%,新建商品房销售额下降13.0%,房屋新开工面积下降24.8%,住宅新开工面积下降25.4%,住宅竣工面积下降25.4%,房地产开发企业到位资金下降21.0%。
在统计局公布的 1月至 8月份全国房地产市场各项基本情况中,除二手房交易网签面积同比增长外,其余全部下降。
导致2026年前八个月土地使用权出让收入大幅下降的原因什么?
业界人士和专家普遍认为,房地产需求依然疲软,加上房企资金紧张、拿地意愿下降,以及土地供应政策调整等因素共同作用,从而导致土地出让收入大幅下降则势在必然。
自从房地产泡沫破灭以来,土地使用权出让收入持续下降,估计今年剩下的几个月和整年的降幅,还会继续扩大。
这便是导致这项收入急速下降的根本原因,也就是房地产市场的危机将进一步加剧的节奏。应当清醒地看到这不是简单的周期性下降,而是过去那套财政扩张模式,到如今已经是完全行不通了。
再就是房企资金紧张,拿地能力下降。据官方发布的数据,2026年前八个月,房地产开发企业到位资金同比下降21.0%。其中,国内贷款下降33.3%,自筹资金下降20.0%,定金及预收款下降14.8%,个人按揭贷款下降22.4%。
中指研究院的数据也显示,2026年1月至8月,100家重点房企拿地总额4,979亿元,同比下降17.8%。这与土地出让收入下降28.6%的趋势,相互印证无误。
中房网认为,由于市场销售与预期低迷导致房企拿地减少,前八个月百家房企销售总额同比降幅继续扩大;多数城市成交量低迷,企业资金回笼速度慢;房企对未来房价与需求预期保守,转为防御策略。
中银证券则认为,资金与融资链条收紧也导致房企拿地能力下降。国内贷款与自筹资金等非销售回款来源大幅下降;新政下项目回款变慢,加剧了房企自有资金的消耗;民企融资困难,国企拿地也趋于谨慎。
上述资讯表明,核心问题不是地方政府不想卖地,而是开发商没有出手能力,市场也没有多少需求。房子卖不动,价格预期下降,房企自然就没有了现金流,也就不敢拿地,更不敢开发。
房企拿地额下降17.8%,反映土地需求端在收缩;土地推出面积下降15.8%,意味着供应端也在收缩,土地市场呈现供需双缩状态。看来土地市场的收缩,不仅来自房企拿地意愿下降,土地供应本身也在发生变化。
2026年 3月 5日,自然资源部、国家林草局发布《关于进一步做好自然资源要素保障的通知》,要求新增城乡建设用地要与存量土地盘活挂钩;新增建设用地原则上优先用于重大项目和民生事业,原则上不再用于经营性房地产开发。
近期《经济观察报》采访地方财政人士时表示,现在政策开始转向盘活存量土地、重大项目和民生事业,客观上减少地方政府依靠新增住宅用地取得收入的空间。
而《经济观察报》援引某县财政部门负责人的说法称,今年土地收入持续下滑除了房地产市场因素外,另一个因素是国企“拍地”受到更强的监管。
《经济观察报》还援引地方财政人士的话称,部分地区目前国企参与土地拍卖的通道受到更严格监管,地方平台拿地需要更多审批,部分大额项目还需要上报省级层面。在这种情况下,当民营房企不愿或无力拿地、地方城投又不能像过去那样托底时,土地市场成交量也会受到进一步影响。
卖地收入减少,地方财政承压,将会产生什么后果?
土地出让收入下滑,高度依赖土地财政的地方财政承压将带来多方面连锁影响。地方会优先保障工资、养老金、低保、义务教育等刚性民生支出,削减弹性开支,压缩公务经费、产业补贴,缩减编外人员与外包。
城市扩张节奏明显放缓,新建道路、场馆等非刚需基建项目推迟,存量工程工程款拨付变慢,中小施工企业回款压力上升,旧改、拆迁规模大幅收缩。城投平台现金流承压,弱区县隐性债务风险抬升,再融资成本走高,土地类专项债扩容受限。
房地产形成负向循环:土地难出让、征地减少,房企拿地意愿进一步走弱,部分楼盘配套落地延期。招商引资也受到影响,熟地储备与配套投入下降,地方难以再依靠土地优惠和大额补贴招商。
区域分化加剧,产业雄厚的一二线城市抗风险能力更强,三四线及县域压力最为突出。为对冲缺口,中央加大转移支付,通过再融资债缓释债务,同时盘活存量国有资产,推动地方财政摆脱一次性卖地收入依赖,转向依靠稳定税源的长期模式。
|
微信扫一扫,转发朋友圈
已有 0 人转发至微信朋友圈
 本贴仅代表作者观点,与麻辣社区立场无关。 麻辣社区平台所有图文、视频,未经授权禁止转载。
|
 客户端下载


 发表于 2026-10-4 19:22