2026年9月15日A股实战复盘报告
【核心标题】成交额续创年内新低,沪指失守3870点:半导体/PCB逆势领涨,宁德时代暴跌逾6%拖累创业板,农业/零售全线崩溃
一、市场观察数据速览
二、核心判断 vs 今日盘面验证
(一)上日核心判断回顾(基于9月14日复盘)
(二)今日盘面验证
三、9月14日 vs 9月15日板块强弱变化对比
(一)行业板块强弱变化总览
(二)关键板块强弱变化深度解析
1. 由强转更强:半导体/PCB(覆铜板涨价+存储芯片超级周期)
半导体/PCB今日逆势领涨,成为市场唯一有持续性的方向:
核心催化逻辑:
存储芯片涨价超级周期:苹果已接受三星电子2027年一季度存储芯片报价,DRAM单价接近2.0美元/Gb,NAND闪存单价接近0.33美元/Gb,较2026年三季度报价大幅上涨30%-40%。全球存储芯片新一轮涨价周期的长期确定性进一步强化。
覆铜板/电子布涨价延续:国内覆铜板龙头自3月以来七度提价,FR-4累计涨幅超100%。宏和科技(玻璃玻纤)领涨建筑材料板块。
两部委印发顶层规划:电子信息制造业中长期顶层规划明确端侧智能芯片、高端存储芯片攻关目标,推动存算一体等新型架构突破,打通端侧AI与具身智能全栈落地路径。
护盘资金集中科技权重:科创50指数逆势涨1.55%,是全市场唯一红盘的主要指数。科创芯片ETF涨1.81%,说明资金在FOMC前集中抱团科技权重。
2. 由弱转极弱:电力设备(宁德时代暴跌)
电力设备板块今日领跌全市场,主力净流出26.20亿居申万第一:
归因:宁德时代作为创业板第一权重股,其暴跌直接拖累创业板指跌超1%。具体利空因素未明确,但在FOMC前高估值成长股承压的背景下,机构资金选择减仓。
3. 持续崩溃:农业/零售(高位股出清延续)
关键判断:农业和零售的持续跌停,说明前期高位题材的出清仍在加速。百大集团从6连板到今日跌停,高位接力的负反馈持续扩散。
(三)板块强弱变化的核心结论
四、周期定位与盘面判势
(一)周期综合定位
综合定位结论:当前市场处于中期空方循环中的“极致缩量/极端普跌/FOMC前冰封”阶段——三大指数集体收跌,成交额1.61万亿续创年内新低,跌停家数(33-34家)超过涨停家数(32家),这是近期最恶劣的市场结构。
(二)盘面定性:“科技孤岛,其余皆墨”
今日盘面核心特征——资金极端收缩至科技权重:
指数端:沪指跌0.54%失守3870点,创业板指跌1.15%。但科创50逆势涨1.55%,是全市场唯一红盘的主要指数。
个股端:超4300股下跌,上涨仅1120家。跌停33-34家,超过涨停32家。
成交端:1.61万亿续创年内新低,市场在FOMC前处于“冰封”状态。
三个关键信号:
科创50的“孤岛效应”:科创50涨1.55%,科创芯片ETF涨1.81%,寒武纪获净流入13.58亿。资金在FOMC前集中抱团科技权重,但这只是“抱团”,不是“进攻”——超4300股下跌说明护盘无法扩散。
跌停超过涨停:33-34家跌停 vs 32家涨停,这是近期首次出现跌停家数超过涨停家数的极端信号。亏钱效应已从高位股扩散至全市场。
宁德时代暴跌的信号意义:创业板第一权重股跌超6%创近一年新低,说明机构资金在FOMC前对高估值成长股进行系统性减仓。
(三)整体方向评估
五、赚钱效应与亏钱效应分析
(一)赚钱效应:极度萎缩,仅32股涨停
(二)亏钱效应:全面扩散,33-34家跌停
(三)赚钱效应与亏钱效应的关键结论
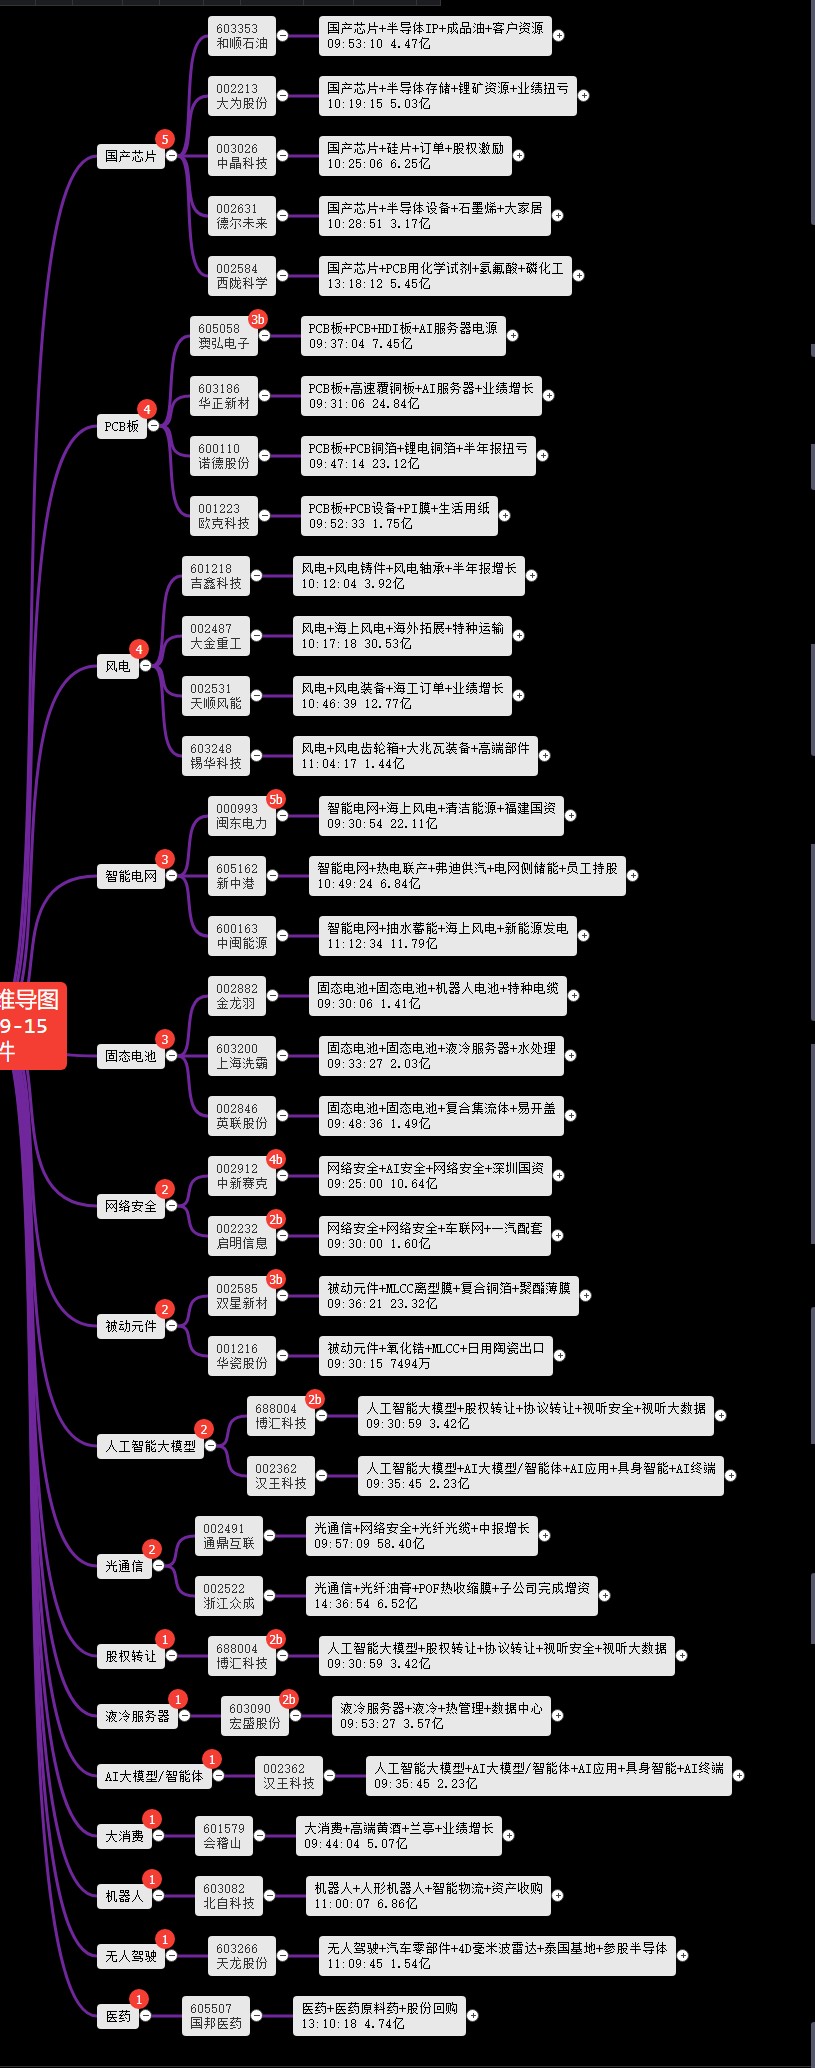
六、板块主线与涨停梯队
七、连板梯队与炸板个股分析
今日32股涨停、33-34股跌停。跌停家数首次超过涨停家数,连板高度维持5板(闽东电力)。
(一)连板梯队
(二)连板与涨停潮的市场含义
八、明日观察个股
九、定节奏:制定个人交易计划
十、市场观察与机构观点
成交数据:沪深两市成交约1.61万亿,较前日缩量约165亿,续创年内新低。
主力资金流向:电子净流入23.44亿居首,建筑材料+15.40亿,基础化工+8.09亿。电力设备净流出26.20亿居首,医药生物-20.22亿,银行-15.79亿,国防军工-14.46亿。仅5个行业获净流入,26个行业净流出。
涨停跌停数据:32股涨停、33-34股跌停。闽东电力5连板,中新赛克4连板,澳弘电子3连板。
涨跌家数:全市场约1120只上涨(占比20.19%),约4376只下跌,涨跌比约0.26:1。
标志性事件:① 成交额1.61万亿续创年内新低;② 超4300股下跌,跌停33-34家首次超过涨停32家;③ 半导体/PCB逆势领涨(华正新材/诺德股份涨停);④ 宁德时代暴跌逾6%创近一年新低;⑤ 农业/零售全线崩溃(新农/敦煌二连跌停,国光/百大/国芳跌停);⑥ 科创50逆势涨1.55%,唯一红盘。
核心催化:苹果接受三星2027年Q1存储芯片报价,DRAM/NAND较2026年Q3大幅上涨30%-40%,全球存储芯片新一轮涨价周期确定性强化。两部委印发电子信息制造业中长期顶层规划。
总结
9月15日,A股呈现“极致缩量、极端普跌、科技孤岛”格局:三大指数集体收跌,沪指跌0.54%失守3870点,创业板指跌1.15%,但科创50逆势涨1.55%是唯一红盘。成交额1.61万亿续创年内新低,超4300股下跌。最恶劣的信号是跌停33-34家首次超过涨停32家,亏钱效应全面扩散。
最大变化:半导体/PCB成为唯一逆势方向。存储芯片涨价超级周期(苹果接受三星涨价30%-40%)、覆铜板年内七度提价、两部委顶层规划三重催化,电子行业获主力净流入23.44亿居首。华正新材/诺德股份涨停,寒武纪获13.58亿净流入。但这是FOMC前的“抱团式”防御,而非进攻——超4300股下跌说明护盘无法扩散。
最大反差:宁德时代暴跌逾6%创近一年新低,直接拖累创业板指。电力设备板块净流出26.20亿居首,说明机构资金在FOMC前系统性减仓高估值成长股。农业(新农/敦煌二连跌停)、零售(国光/百大/国芳跌停)持续崩溃。
核心制约:成交额1.61万亿续创年内新低,市场在FOMC决议前处于“冰封”状态。跌停超过涨停是近期最恶劣的市场结构信号。
周期综合定位:中期空方循环中的“极致缩量/极端普跌/FOMC前冰封”阶段。市场在等待北京时间9月17日凌晨的FOMC决议,此前风险偏好难以提升。
策略:仓位1-2成,轻仓等待FOMC落地。仅关注半导体/PCB(存储涨价+覆铜板涨价+顶层规划)唯一逆势方向,坚决回避电力设备、零售、农业、餐饮旅游。核心纪律:轻仓等待、不抄底、等FOMC落地。关注FOMC决议后的方向选择,以及跌停家数是否收敛——这是判断市场是否见底的关键信号。
 本贴仅代表作者观点,与麻辣社区立场无关。
 客户端下载


 发表于 2026-9-15 19:25
 楼主