【核心标题】节后首日放量补跌:科创50暴跌4.82%,半导体/CPO全面崩塌,石油石化/公用事业/银行逆势领涨,新旧风格极致切换
一、市场观察数据速览
二、核心判断 vs 今日盘面验证
(一)节前核心判断回顾(基于9月30日复盘)
(二)今日盘面验证
三、9月30日 vs 10月8日板块强弱变化对比
(一)行业板块强弱变化总览
(二)关键板块强弱变化深度解析
1. 新主线崛起:石油石化/公用事业/交运/煤炭(地缘+红利双击)
节后首日,往年偏弱的石油石化、煤炭、银行、公用事业、交通运输五行业逆势领涨,且过去10年首次同时进入涨幅前五。
核心催化逻辑:
地缘冲突推升油价:假期期间中东局势僵持,国际油价维持高位,布伦特原油期货一度升破102美元/桶。海湾地区及霍尔木兹海峡航运遇袭事件增加,市场对中东供应担忧挥之不去。
航运运价极端强势:VLCC运价极端强势,航运板块集体走强,中远海能/招商南油涨停。
红利防御逻辑:乾观私募投资总监刘伟指出,“对石油石化等资源链而言,油价、运价、地缘政治三个假期变量,是这些行业的盈利驱动力,石油石化兼具业绩确定性与低估值优势,成为资金避险与进攻的优选方向”。
关键判断:苏商银行研究员武泽伟指出,“单日行情更多是外围扰动下的短期资金再平衡,不能直接判定为中长期风格切换。后续需验证国内基本面修复力度及成长板块盈利兑现水平”。
2. 由强转极弱最大跌幅:电子/半导体/CPO(科技全面崩塌)
节前已连续承压的科技方向今日加速出清:
归因分析:
网传美国FCC拟限制中国光模块:叠加市场此前流传光芯片存在降价压力,CPO概念股跌幅居前,源杰科技/长光华芯20CM跌停。
节前拥挤度消化未完成:华泰证券指出“假期前一周市场继续量缩震荡,结构上高低切换延续,通讯、半导体等仍在消化拥挤度”。
获利盘集中兑现:节前强势的AI硬件、光芯片、CPO、半导体及PCB高位股遭获利了结与限制预期双重打压,多只光芯片及PCB高位股批量跌停。
3. 逆势涨停潮:固态电池(政策催化延续)
财联社/韭研公社指出,“在普跌格局中,七部门《新型电池产业发展‘十五五’规划》连续第三个交易日发酵,成为当日唯一具备完整梯队的方向”。
4. 医药生物:节前领涨今日领跌
(三)板块强弱变化的核心结论
四、周期定位与盘面判势
(一)周期综合定位
综合定位结论:当前市场处于中期空方循环中的“节后补跌/科技出清/红利避险”阶段——节后首日高开冲高回落,科创50暴跌4.82%,创业板指跌3.15%创阶段新低。石油石化等五行业逆势领涨(10年首次),固态电池政策链逆势涨停潮,但科技方向全面崩塌。成交放量2441亿但为杀跌式放量。
(二)盘面定性:“高开冲高回落,科技杀跌红利避险”
今日盘面核心特征——典型的“权重护盘、成长杀跌”:
指数端:三大指数高开后冲高回落,沪指盘中跌穿3800最低3795.37,最终收3811.90。科技含量越高的指数跌幅越深,科创50跌4.82%领跌。
个股端:超3700股下跌,涨跌比0.45:1。赚钱效应集中在少数资源和高股息方向。
成交端:1.68万亿,放量2441亿,但放量下跌而非缩量磨底。
三个关键信号:
科技方向遭“双杀”:网传美国FCC拟限制中国光模块+光芯片降价压力,叠加节前拥挤度未消化,CPO/半导体/光芯片批量跌停。长鑫科技净流出30.20亿居首。
红利/资源方向“意外”领涨:石油石化/公用事业/交运/煤炭/银行五行业过去10年首次同时进入节后首日涨幅前五。地缘冲突推升油价+VLCC运价强势是核心驱动。
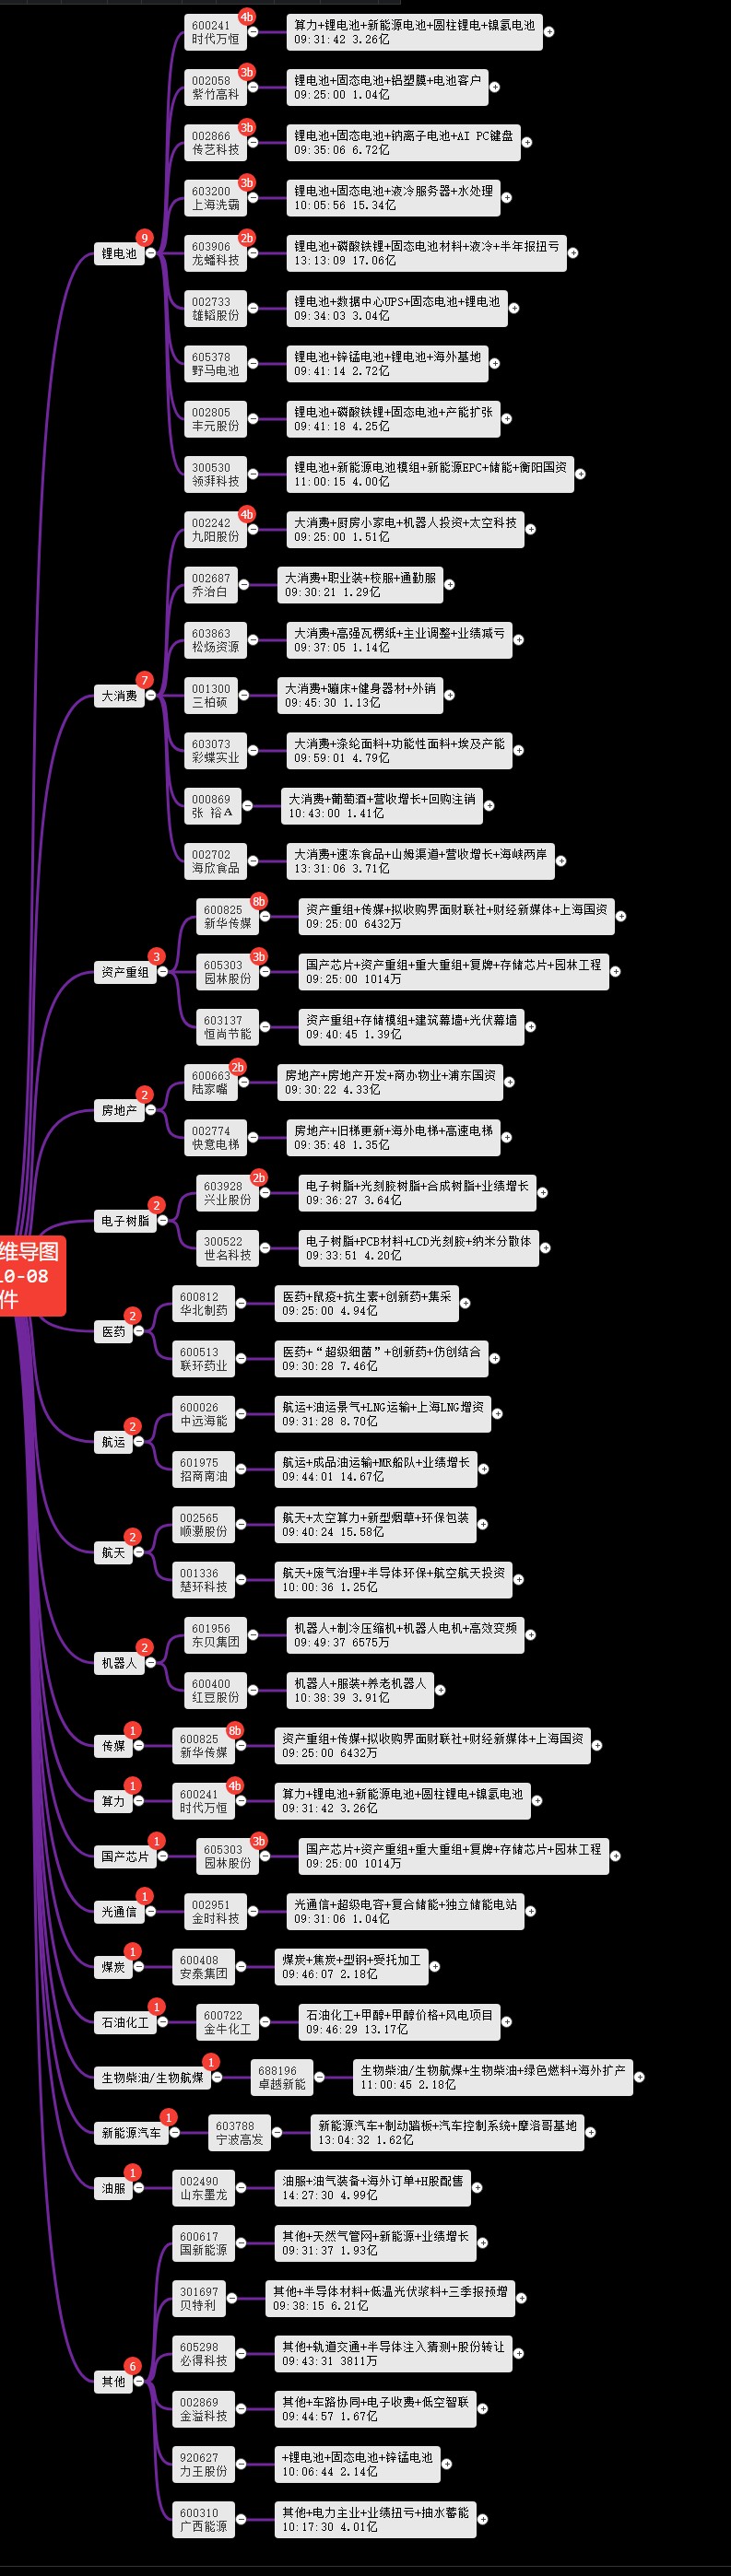
固态电池成唯一完整梯队:七部门政策连续第三个交易日发酵,力王股份30CM涨停,11只涨停,时代万恒4连板。
(三)整体方向评估
五、赚钱效应与亏钱效应分析
(一)赚钱效应:集中于红利/资源/政策链,68股涨停
(二)亏钱效应:科技全面崩塌,批量跌停
(三)赚钱效应与亏钱效应的关键结论
六、板块主线与涨停梯队
七、连板梯队与炸板个股分析
今日68股涨停,高位股批量跌停。连板高度压缩至4板,固态电池成为唯一完整梯队。
(一)连板梯队
(二)连板与跌停潮的市场含义
八、明日观察个股
九、定节奏:制定个人交易计划
十、市场观察与机构观点
成交数据:沪深两市成交约1.68-1.69万亿,较节前放量约2441亿,仍低于2万亿。
主力资金流向:东材科技主力净流入7.21亿居首,宏昌电子+5.90亿,金牛化工+4.57亿,百合花+3.92亿。长鑫科技净流出30.20亿居首,中际旭创/天孚通信/新易盛净流出居前。
涨停跌停数据:68股涨停,高位股批量跌停(源杰科技/长光华芯20CM跌停)。时代万恒4连板,传艺科技/紫竹高科3连板。
涨跌家数:全市场约1696-1698只上涨,约3742-3748只下跌,涨跌比约0.45:1。
标志性事件:① 节后首日放量补跌,科创50跌4.82%领跌;② 半导体/CPO全面崩塌(源杰科技/长光华芯20CM跌停);③ 石油石化/公用事业/银行/煤炭/交运五行业逆势领涨,过去10年首次同时进入涨幅前五;④ 固态电池逆势掀涨停潮(力王股份30CM,11股涨停);⑤ 银行股创历史新高(工行/中行/杭州银行);⑥ 成交1.68万亿放量2441亿,但超3700股下跌。
机构观点汇总:
中信建投:节后市场在短期因素消化完成后有望迎来修复行情,维持“上有顶,下有底”的震荡格局判断。10月A股将进入业绩验证期,业绩增长确定性高的行业板块有望获得资金青睐。进攻端以AI算力(PCB、CCL、电子布等)、创新药为核心;防御端以银行、非银、煤炭、公用事业等红利板块为底仓。
华泰证券:假期期间增量信息整体偏向正面;中国9月制造业PMI重回扩张区间,首套房贷财政贴息落地;海外非农就业数据弱势下,股涨债滞,纳指100创新高。结合长假后日历效应,节前A股已出现较明显调整,盈利预期稳定,节后有望放量回升。建议继续沿盈利、低拥挤与低波动再平衡关注。
长江证券:假期期间10年期美债收益率突破5.3%后仍未压制科技股,说明全球资金仍愿意为确定性景气资产支付较高估值。对假期后的A股而言,指数预计维持震荡偏强运行格局,风格上科技可望重新占优,重点关注AI硬件板块的反弹机会。
申万宏源:短期视角下,市场超跌后,小级别的“红十月”可期。
招商基金李湛:10月份A股整体略偏强,但仍处震荡市框架内,呈结构性行情。修复基础在于节前风险释放已较充分,但趋势行情缺少量能支撑。
总结
10月8日,A股国庆长假后首个交易日呈现“高开冲高回落、科技崩塌、红利避险”格局:三大指数集体收跌,沪指跌0.79%报3811.90点(盘中跌穿3800最低3795),深成指跌2.07%,创业板指跌3.15%创阶段新低,科创50暴跌4.82%。超3700股下跌(涨跌比0.45:1),成交额1.68万亿,放量2441亿但为杀跌式放量。
最大变化:新旧风格极致切换。节前偏弱的石油石化/公用事业/交运/煤炭/银行五行业逆势领涨,过去10年首次同时进入节后首日涨幅前五。石油石化+2.46%居首,布伦特原油破102美元/桶,地缘冲突推升油价+VLCC运价强势是核心驱动。银行股创历史新高(工行/中行/杭州银行)。
最大反差:科技方向全面崩塌。电子-4.25%居申万跌幅第一,通信-3.90%居第二。源杰科技/长光华芯20CM跌停,天孚通信跌超10%,长鑫科技净流出30.20亿居首。网传美国FCC拟限制中国光模块+光芯片降价压力+节前拥挤度未消化,三重利空集中释放。
唯一完整梯队:固态电池逆势涨停潮。七部门《新型电池产业发展“十五五”规划》连续第三个交易日发酵,力王股份30CM涨停,11股涨停,时代万恒4连板,成为普跌中唯一具备完整梯队的方向。
机构提示:苏商银行研究员武泽伟指出,“单日行情更多是外围扰动下的短期资金再平衡,不能直接判定为中长期风格切换。后续需验证国内基本面修复力度及成长板块盈利兑现水平”。
周期综合定位:中期空方循环中的“节后补跌/科技出清/红利避险”阶段。成交放量2441亿但为杀跌式放量,科技方向全面清算,红利/资源+政策链成为资金新共识。
策略:仓位3-4成,聚焦固态电池(政策催化,唯一完整梯队)和红利/资源(石油/航运/银行,地缘+避险),关注化工材料/PCB(东材科技净流入7.21亿居首,有业绩验证)。坚决回避科技方向(CPO/半导体/光芯片),等待缩量企稳+前排不再创新低信号后再考虑介入。核心纪律:聚焦政策链、防科技追高、等止跌信号。10月进入业绩验证期,三季报有望成为市场新的投资抓手。
 本贴仅代表作者观点,与麻辣社区立场无关。
 客户端下载


 发表于 2026-10-8 22:06
 楼主